2026 年一季度青石板销量与各地市场前景分析
时间:2026-05-05 分类:石材课堂 阅读:
2026 年一季度,青石板(天然板岩 / 青石)呈现稳中有升、文旅与古建驱动、区域分化明显的态势,全国销量约220 万平方米,同比 **+8%-10%**,在仿古铺装、庭院景观、古镇修复领域刚需稳固,长期市场韧性强,但需贴合区域需求差异布局。
一、一季度销量:温和增长,结构优化
一季度全国青石板销量220 万㎡,同比 + 9.2%,占天然装饰板材总销量8%;产值约6.8 亿元,均价310 元 /㎡,同比 + 3%,高端仿古与异形定制溢价显著(溢价 20%-40%)。
应用结构:园林景观(45%)、古建修缮 / 文旅(30%)、市政人行道(15%)、庭院家装(10%);文旅与古建订单同比 + 22%,成为核心增长极。
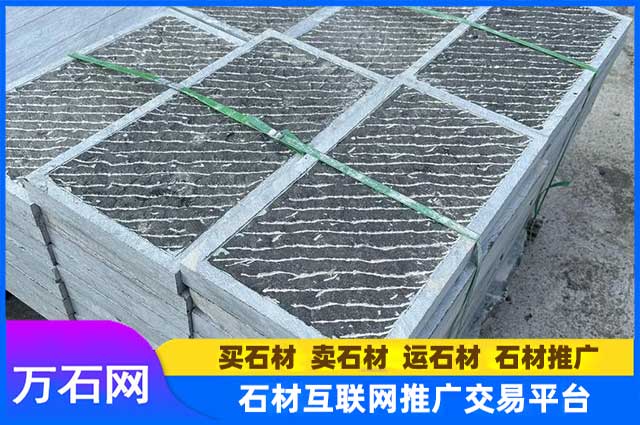
价格区间:普通自然面(300×600mm)220-280 元 /㎡;仿古鏨道面350-450 元 /㎡;异形 / 雕刻500-800 元 /㎡。
二、各地市场前景:资源、需求、政策三重分化
1. 华东(江浙沪皖):核心刚需,稳健领跑
一季度销量85 万㎡(占比 39%),同比 + 12%;江苏、浙江为最大消费省,古镇修复、民宿庭院、海绵城市步道拉动强。
前景:长期坚挺。长三角文旅一体化、老旧小区改造持续推进,青石板防滑耐候、古朴质感适配江南建筑风格,年需求稳定在 300 万㎡+,毛利率 15%-20%。
2. 西南(川渝云贵):资源富集,增长最快
一季度销量52 万㎡(占比 24%),同比 + 18%;贵州、四川为核心产区(贵州锦屏、四川宝兴),本地文旅小镇、景区步道需求爆发。
前景:高增长潜力。西南优质青石储量大、成本低,一带一路跨境文旅项目增多,本地加工产能扩张,辐射华中、华南,预计年增速 15%-20%,成为全国增长引擎。
3. 华中(鄂豫湘):基建托底,稳步放量
一季度销量38 万㎡(占比 17%),同比 + 7%;湖北武汉、河南洛阳沿江步道、古建修缮订单集中,市政改造支撑刚需。
前景:稳中有进。长江经济带生态修复、古城保护项目持续,青石板替代混凝土铺装空间大,但受地产低迷影响,增速低于西南、华东,维持 5%-8%。
4. 华北(京津冀晋):冬季受限,结构升级
一季度销量25 万㎡(占比 11%),同比 + 3%;冬季严寒施工期短,以室内仿古、高端庭院为主,普通市政需求弱。
前景:高端化生存。京津冀协同发展聚焦公建与文旅,普通青石板被低价仿石砖挤压,高密防冻、精细加工产品(如河北承德青石板)溢价高,头部企业主导市场。
5. 华南(粤港澳):出口驱动,定制为王
一季度销量20 万㎡(占比 9%),同比 + 5%;本地需求有限,依托福建、广东港口出口东南亚、中东,定制化订单多。
前景:出口韧性强。RCEP 政策红利下,海外高端景观、古建需求稳定,仿古异形、高光泽度产品竞争力强,但需应对出口退税取消后的成本压力。
三、结论与趋势
一季度青石板销量稳增,核心驱动力是文旅古建热潮、城市更新、区域资源禀赋。各地前景差异显著:西南高增长、华东稳刚需、华中稳进、华北高端化、华南出口强。长期看,行业将呈现集中度提升、深加工溢价、绿色化转型,聚焦仿古定制、文旅景观、古建修缮赛道的企业,将获得持续盈利空间。